Sanciones y multas por incumplimiento del CBAM: riesgos reales para importadores
El CBAM no es una regulación con sanciones simbólicas. Las multas por incumplimiento están tasadas en el Reglamento (UE) 2023/956 y el Reglamento de Ejecución (UE) 2025/2210 son proporcionales al volumen de importación. Esta guía de NATECO recoge los escenarios de incumplimiento, las sanciones que conllevan y lo que puedes hacer para evitarlos.
Para la visión completa del mecanismo, consulta la Guía completa sobre el CBAM. Si todavía no sabes si tu empresa está siendo afectada por el CBAM consulta esta herramienta de diagnóstico con 6 preguntas y descubre si te afecta, qué obligaciones tienes y cuál es tu siguiente paso.
Qué considera el CBAM un incumplimiento
El Reglamento establece distintas situaciones de incumplimiento con consecuencias diferenciadas:
Importar sin estatus de declarante autorizado
Desde el 31 de marzo de 2026, importar productos CBAM sin haber obtenido el estatus de declarante autorizado es un incumplimiento directo. La aduana no debería tramitar la importación, pero si se produce, la empresa queda expuesta a las sanciones del Reglamento y a la reclamación retroactiva de los certificados correspondientes.
No presentar la declaración anual en plazo
El plazo de la primera declaración anual (año de referencia 2026) es el 30 de septiembre de 2027. No presentarla en ese plazo, o presentarla fuera de plazo sin causa justificada, constituye un incumplimiento sujeto a sanción. Consulta el Calendario CBAM 2026 para todos los plazos.
Declarar emisiones incorrectas
Presentar una declaración con datos de emisiones inferiores a los reales, utilizar metodologías de cálculo incorrectas o aplicar deducciones por carbon pricing en origen sin la documentación justificativa adecuada son formas de declaración incorrecta, aunque se presenten en plazo.
No entregar el número suficiente de certificados
Si los certificados entregados en la declaración anual no cubren las emisiones declaradas, la diferencia da lugar a penalización. Aunque la declaración se presente correctamente, la entrega incompleta de certificados tiene consecuencias propias.
Cuánto cuestan las sanciones CBAM por incumplimiento
Entrega insuficiente de certificados (declarante autorizado)
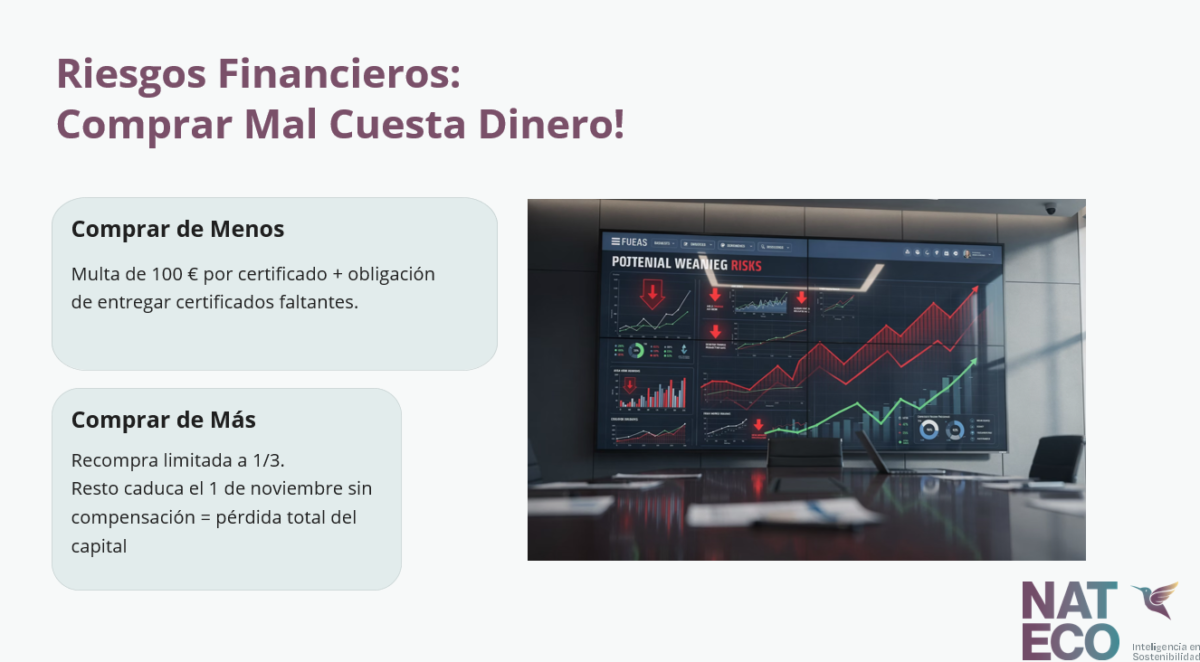
Si a 30 de septiembre no has entregado los certificados que corresponden a las emisiones del año anterior, pagas por cada certificado no entregado la misma sanción que el RCDE UE (EU ETS) aplica por exceso de emisiones: 100 € por tonelada de CO₂e, actualizada con la inflación (artículo 26.1 del Reglamento (UE) 2023/956).
La cifra de 10 a 50 € por tonelada que todavía circula correspondía al periodo transitorio (2023-2025), cuando solo había que presentar informes trimestrales. Desde el 1 de enero de 2026 se aplica el régimen del periodo definitivo.
Importar sin ser declarante autorizado
Si una empresa que no es declarante autorizado introduce mercancías CBAM por encima del umbral de 50 toneladas al año, la sanción es de tres a cinco veces la anterior por cada certificado que habría tenido que entregar (artículo 26.2). Es decir, entre 300 y 500 € por tonelada de CO₂e antes de la actualización por inflación.
Ejemplo de cuantificación del riesgo
Una empresa que importa 5.000 toneladas anuales de acero desde China con un factor de emisión de 2 tCO₂e/t acumula 10.000 tCO₂e de obligación de declaración.
Si es declarante autorizado pero no entrega los certificados:
- Sanción: 10.000 certificados × 100 € = 1.000.000 €, antes de la actualización por inflación
- Si importa sin ser declarante autorizado: entre 3.000.000 € y 5.000.000 €
Como referencia, cumplir cuesta mucho menos: al precio del tercer trimestre de 2026 (82,32 €):
- Coste de los certificados: 10.000 × 82,32 € = 823.200 €, antes del ajuste por asignación gratuita
Estas cifras no incluyen posibles sanciones adicionales de la AEAT en el marco de su normativa tributaria y aduanera.
Por qué el riesgo es mayor de lo que parece
El incumplimiento puede ser involuntario
Muchas empresas no incumplen por mala fe, sino porque no han calculado correctamente sus obligaciones, no han gestionado el registro a tiempo o no han obtenido datos de emisiones de sus proveedores. El Reglamento no distingue: la sanción aplica igualmente.
Los valores por defecto no son siempre un escudo
Algunas empresas asumen que declarar con valores por defecto las protege de cualquier sanción. No es así. Si las importaciones reales difieren de lo declarado, o si los códigos NC utilizados son incorrectos, la declaración es incorrecta independientemente de haber usado valores por defecto.
La AEAT puede cruzar datos con la aduana
La declaración CBAM anual debe ser coherente con los datos de importación declarados en aduana (DUA). La AEAT tiene capacidad de cruzar ambas fuentes. Las divergencias entre importaciones aduaneras y emisiones CBAM declaradas pueden desencadenar una auditoría CBAM.
El riesgo se acumula sin retroalimentación inmediata
A diferencia del IVA o del impuesto de sociedades, el CBAM no genera liquidaciones trimestrales que alerten de desviaciones. El incumplimiento puede acumularse durante todo el año 2026 sin que la empresa reciba ningún aviso, y emerge de golpe en la declaración de septiembre de 2027.
Cómo evitar las sanciones por incumplimiento de CBAM
La gestión del riesgo de sanciones CBAM se reduce a cuatro medidas concretas:
1. Registrarse como declarante autorizado sin demora Si todavía no tienes el estatus de declarante autorizado, la gestión es urgente. Cada importación realizada sin ese estatus es potencialmente sancionable. Consulta la guía Cómo registrarse en el Registro CBAM.
2. Registrar cada importación en el momento en que se produce No dejes la recopilación de datos para el final del año. Cada importación de productos CBAM debe quedar registrada con su código NC, país de origen, proveedor, instalación de producción y datos de emisiones desde el primer momento.
3. Obtener datos de emisiones verificados de los proveedores Los datos de emisiones verificados son más fiables que los valores por defecto y generalmente más baratos en términos de certificados. Pero obtenerlos lleva tiempo: empieza a solicitarlos a los proveedores ahora, no en 2027.
4. Planificar la declaración con tiempo suficiente La verificación de la declaración por un verificador acreditado no es inmediata. Las empresas que llegan al verano de 2027 sin tener sus datos organizados se encuentran sin margen para hacer una declaración correcta.
La due diligence CBAM como herramienta de gestión del riesgo
El concepto de due diligence CBAM recoge el conjunto de procesos que una empresa debe implementar para garantizar la trazabilidad y precisión de sus datos de emisiones: auditorías de proveedores, contratos de suministro de datos, planes de contingencia ante proveedores no colaboradores y sistemas de registro interno.
No es burocracia. Es la diferencia entre una declaración correcta y una sanción de seis cifras.
No esperes a que el riesgo se materialice. En NATECO auditamos tu exposición al riesgo CBAM a través de una consultoría CBAM y gestionamos todo el proceso de cumplimiento para que tu empresa no tenga sorpresas. ¡Contacta con nuestro equipo!