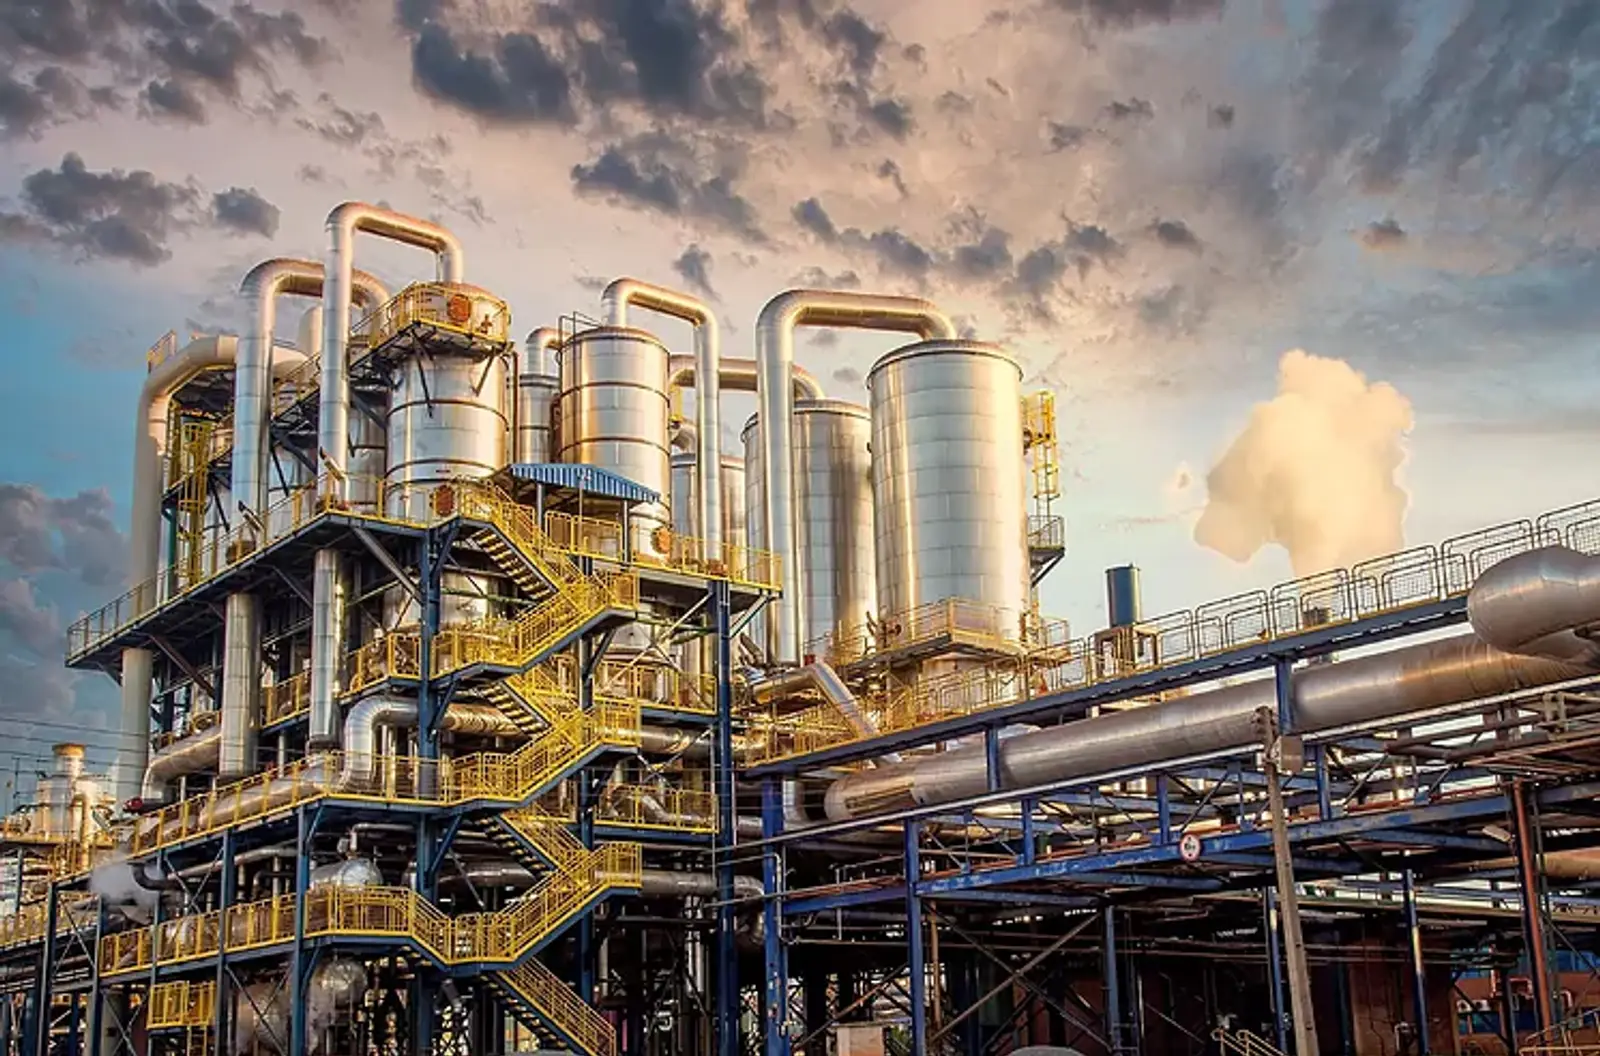
Importadores de hidrógeno CBAM hidrógeno: sin umbral y con la ruta de producción como clave
El hidrógeno no tiene la exención de las 50 toneladas: cualquier importación entra en el CBAM. Y solo cuentan las emisiones directas de la planta, así que el coste depende de cómo se ha producido. Revisamos a tus proveedores y llevamos el CBAM completo por ti.
Cuéntanos tu caso
Primera reunión gratuita de 20–30 minutos. Te respondemos en menos de 24 h laborables.
Sin compromiso. Tus datos solo se usan para responderte. Política de privacidad
 Inteligencia en Sostenibilidad
Cuatro particularidades que cambian el cálculo
El hidrógeno entra en el CBAM con reglas distintas a las del acero o los fertilizantes. Esto es lo que mueve tu número de certificados.
Un solo código, sin umbral de 50 t
El hidrógeno del código 2804 10 00 está en el anexo I del Reglamento (UE) 2023/956. La exención por debajo de 50 toneladas al año que introdujo el Reglamento (UE) 2025/2083 no se aplica al hidrógeno: cualquier importación, por pequeña que sea, genera obligaciones.
Solo cuentan las emisiones directas
El hidrógeno figura en el anexo II, la lista de mercancías en las que solo se tienen en cuenta las emisiones directas del proceso. La electricidad que consume la planta no se suma, a diferencia de lo que ocurre con los fertilizantes o el cemento.
La ruta de producción lo decide todo
El hidrógeno de gas natural o de carbón sin captura emite mucho CO₂ en la propia planta. El de electrólisis apenas tiene emisiones directas. Para que se reconozca, hacen falta datos reales del proveedor verificados; si no los hay, se aplica el valor por defecto del país de origen.
También viaja dentro de otros productos
El hidrógeno es la materia prima del amoníaco y, con él, de los abonos nitrogenados. Si importas fertilizantes, sus emisiones llegan a tu declaración como precursor, aunque no compres hidrógeno.
Cuánto puede suponer por tonelada de hidrógeno
Con los valores por defecto oficiales de 2026 (Reglamento de Ejecución (UE) 2025/2621), que ya incluyen el recargo del 10 %, y a 82,32 € por certificado (T3 de 2026). Son estimaciones brutas, antes del ajuste por asignación gratuita.
Origen Noruega, Islandia, Liechtenstein o Suiza
0 €: estos países aplican el régimen europeo de comercio de emisiones o uno vinculado a él. Tampoco entra el hidrógeno producido en la plataforma continental o la zona económica exclusiva de un Estado miembro o de esos países.
Valor por defecto más habitual
Unos 980 € por tonelada. Es el valor que el reglamento asigna a la mayoría de países de origen.
India, Japón, Corea del Sur y otros
Unos 1.270 € por tonelada.
China y Estados Unidos
Unos 2.412 € por tonelada.
Electrólisis con datos reales
Cerca de 0 € si el proveedor acredita sus emisiones reales con un verificador acreditado.
Sin datos reales se aplica el valor por defecto del país, aunque el hidrógeno sea renovable.
¿Cómo usas el hidrógeno?
Con gas natural o carbón, cada tonelada lleva una factura de CBAM alta. Comparar proveedores, o pedirles datos reales en lugar del valor por defecto, es donde más se ahorra.
Que el hidrógeno sea verde no basta: hay que declarar sus emisiones reales y que un verificador acreditado las valide. Si no, pagas como si fuera hidrógeno convencional del país de origen.
El umbral de 50 toneladas no se aplica al hidrógeno. Aunque importes poco, necesitas ser declarante CBAM autorizado y presentar la declaración anual.
Lo que hacemos por un importador de hidrógeno
Identificar la ruta de cada proveedor, conseguir sus datos verificados y calcular lo que pagas: tú apruebas cada paso y nosotros lo ejecutamos.
Fechas clave para el hidrógeno
Los días se actualizan solos.
El coste está en la planta, no en la botella
Un dato decide casi todo: cómo se ha producido el hidrógeno y si el proveedor puede demostrarlo.
Pedimos a cada proveedor lo que necesita el verificador, en el formato que exige el CBAM, para que el hidrógeno bajo en carbono se reconozca como tal.
Si además importas amoníaco o fertilizantes, llevamos el hidrógeno como mercancía y como precursor sin duplicar la recogida de datos.
Cada número tiene su soporte, para que aguante una revisión de la AEAT y sin carreras antes de septiembre de 2027.
Empresas que ya trabajan con NATECO
El CBAM del hidrógeno, pregunta a pregunta
¿No está tu pregunta? Escríbenos a info@nateco.es o llámanos al 848 463 367.
¿Qué hidrógeno está sujeto al CBAM?
El hidrógeno del código NC 2804 10 00, importado de fuera de la UE. Quedan fuera el que procede de Noruega, Islandia, Liechtenstein o Suiza y el producido en la plataforma continental o la zona económica exclusiva de un Estado miembro o de esos países.
¿Se aplica al hidrógeno la exención de 50 toneladas?
No. El Reglamento (UE) 2025/2083 creó la exención para quien importa menos de 50 toneladas al año, pero excluye expresamente el hidrógeno y la electricidad. Cualquier importación de hidrógeno genera obligaciones.
¿Se cuentan las emisiones de la electricidad usada para producir hidrógeno?
No. El hidrógeno está en el anexo II del Reglamento, así que solo se declaran las emisiones directas de la planta. Por eso el hidrógeno de electrólisis apenas tiene emisiones en el CBAM, siempre que se acrediten con datos reales.
¿El hidrógeno verde paga CBAM?
Paga en función de sus emisiones directas, que en la electrólisis son mínimas. Pero hay que demostrarlo con datos reales del proveedor validados por un verificador acreditado. Sin esos datos se aplica el valor por defecto del país de origen, con un recargo del 10 % en 2026, del 20 % en 2027 y del 30 % desde 2028.
¿Cuándo hay que declarar y pagar el hidrógeno importado en 2026?
La primera declaración anual, con las importaciones de 2026, se presenta antes del 30 de septiembre de 2027, y ese mismo día hay que entregar los certificados. Los certificados se venden desde el 1 de febrero de 2027.
¿Cuánto CBAM pagas por tu hidrógeno?
En 20–30 minutos, sin coste, revisamos tus proveedores y su ruta de producción, y calculamos lo que supone el CBAM en cada caso.
info@nateco.esAv. de Carlos III el Noble, 8, planta 6 · Pamplona (Navarra)
Inteligencia en Sostenibilidad